
Økonomi og jura
Husstandens usynlige udgifter: Derfor stiger de faste regninger af sig selv

ANNONCE
De fleste husstande gennemgår forsikringen og elaftalen med jævne mellemrum. Mobilregningen får sjældent samme opmærksomhed — og det er ofte der, pengene ligger.
Når familier gennemgår økonomien, er det som regel de store poster, der bliver kigget efter: realkreditlånet, forsikringerne, elaftalen. Det giver mening. Men det er også de poster, folk allerede har forhandlet en eller flere gange.
De udgifter, der sjældent bliver gennemgået, er de mindre faste beløb, der trækkes automatisk hver måned. En familie på fire har typisk tre eller fire mobilabonnementer, og de er tegnet på forskellige tidspunkter, til forskellige priser og med vidt forskellige vilkår. En oversigt over mobilabonnementer til familien viser, at forskellen mellem det, mange betaler, og det markedet tilbyder, sjældent er lille.
Hvorfor de faste udgifter stiger uden varsel
Der er tre mekanismer, og de rammer alle husstande på samme måde.
Introduktionspriser der udløber. De fleste abonnementer sælges med en kampagnepris, der løber tre til seks måneder. Derefter stiger den automatisk. Fordi beløbet trækkes fra kontoen uden at nogen skal godkende det, opdager de færreste stigningen.
Årlige prisreguleringer. Både teleselskaber, forsikringsselskaber og streamingtjenester justerer priserne, typisk i begyndelsen af året. Varslet kommer på mail eller i selvbetjeningen, og det bliver sjældent læst.
Tilvalg der blev sat til ved bestillingen. Forsikringer, servicepakker og ekstra data tilføjes ofte med et forudfyldt flueben. De koster typisk mellem 19 og 79 kr. om måneden hver, og de bliver siddende i årevis.
Regn på husstanden, ikke på den enkelte regning
Et abonnement til 149 kr. om måneden lyder ikke af meget. Fire abonnementer til 149 kr. er 7.152 kr. om året. Er to af dem steget fra en kampagnepris på 49 kr., har familien betalt 2.400 kr. mere end forventet — uden at nogen har besluttet noget.
Det er derfor, husstanden er den rigtige enhed at regne på. En enkelt regning ser sjældent forkert ud. Fire regninger lagt sammen gør.
Fem poster der er værd at gennemgå én gang om året
- Mobilabonnementer — tjek om introprisen er udløbet, og hvad I faktisk bruger af data
- Internet — kampagneperioder på bredbånd er ofte kun tre til seks måneder
- Streamingtjenester — mange husstande betaler for tjenester, de ikke har åbnet i måneder
- Forsikringer — særligt overlappende dækning, hvor telefonen er dækket to steder
- Abonnementer på apps og software — de mindste beløb er dem, ingen husker
Sæt en påmindelse i kalenderen én gang om året. Det tager en aften og giver for de fleste husstande mellem to og fem tusind kroner.
Data er den post, folk regner mest forkert på
Når det gælder mobilabonnementer, er det næsten altid datamængden, der afgør prisen. Og det er dér, husstande køber for meget.
Den gennemsnitlige dansker bruger omkring tyve gigabyte om måneden. Mange betaler for hundrede eller mere. Ubrugt data overføres ikke til næste måned — den forsvinder ved månedsskiftet.
Tallene bag forbruget er værd at kende, fordi de er mindre, end de fleste tror:
- En time video i HD: cirka 3 GB
- En time på TikTok eller Instagram Reels: cirka 1,5 GB
- En time sociale medier: cirka 0,3 GB
- En time musik: 0,07 GB
- En times navigation: under 0,005 GB
Video er reelt det eneste, der fylder. Har familien wi-fi hjemme og på arbejde eller i skolen, ligger det faktiske forbrug ofte langt under det, der betales for.
Børn og unge har andre behov end voksne
Det er sjældent det samme abonnement, der passer til alle i husstanden. Et barn med en første telefon har brug for lidt data og gerne et datastop, så regningen ikke kan løbe løbsk. En teenager bruger typisk mest af alle i hjemmet, fordi video fylder mest.
De voksne ligger ofte midt imellem — og betaler tit for mest, fordi deres abonnementer er ældst og aldrig er blevet gennemgået.
Kort sagt
De faste udgifter i en husstand stiger, fordi ingen har besluttet, at de skulle. Kampagner udløber, priser reguleres, og tilvalg bliver siddende.
Sæt en aften af én gang om året, og gennemgå posterne samlet frem for hver for sig. Det er den samme øvelse som at tjekke tagrenderne før efteråret: kedelig, hurtig og markant billigere end at lade være.
Priser og gennemsnit er baseret på danske udbyderes offentligt tilgængelige abonnementspriser.

ANNONCE
Du åbner døren til et hus, hvor køkkenet er nyt, væggene er nymalede, og badeværelset ser ud til at være hentet direkte fra et boligmagasin. Der er ingen gamle gulvtæpper, der skal fjernes, og ingen tydelige tegn på, at weekenderne fremover skal bruges på renovering.
For mange huskøbere er det netop drømmen: at kunne flytte ind, pakke ud og begynde hverdagen uden først at skulle i gang med en større istandsættelse.
Men et hus kan sagtens være flot moderniseret, uden at alle spørgsmål om ejendommen er afklaret.
Hvornår blev badeværelset lavet? Er væggen mellem køkken og stue fjernet korrekt? Og er det ekstra værelse i kælderen faktisk godkendt til beboelse?
Den slags spørgsmål kan være svære at besvare ved en almindelig fremvisning. Derfor bør man ikke lade de pæne overflader stå alene, når beslutningen om huskøb skal træffes.
En boligadvokat kan hjælpe med at gennemgå de juridiske dokumenter og aftaler, mens en byggesagkyndig kan undersøge de tekniske forhold. De to former for rådgivning supplerer hinanden, også når huset umiddelbart virker klar til indflytning.
Nyt køkken og flotte gulve siger ikke alt om huset
Et nyrenoveret køkken kan gøre et stærkt indtryk. Men nye fronter, bordplader og hårde hvidevarer fortæller ikke nødvendigvis noget om installationerne bag væggen.
Det samme gælder et moderniseret badeværelse. Selv om fliserne er nye, kan det være relevant at undersøge, hvornår arbejdet er udført, og hvilken dokumentation der findes.
Ved større ændringer af boligen er det især vigtigt at være opmærksom på, om arbejdet har krævet tilladelse eller særlig faglig udførelse.
Hvis en bærende væg er blevet fjernet, bør man eksempelvis undersøge, om konstruktionen er vurderet og udført forsvarligt. Har tidligere ejere ændret anvendelsen af et rum, kan det være nødvendigt at kontrollere, om forholdet er lovligt.
Et kælderrum bliver ikke automatisk godkendt til beboelse, blot fordi det er indrettet med seng, varme og pæne gulve.
Derfor er det en god idé at sammenholde boligens faktiske indretning med oplysningerne i BBR og de øvrige dokumenter, der følger med ejendommen.
BBR indeholder oplysninger om blandt andet bygningernes arealer og anvendelse. Oplysningerne er relevante, men en registrering er ikke i sig selv bevis for, at et byggeri er lovligt.
Hvis der opstår tvivl, kan det være nødvendigt at undersøge byggesagsarkivet eller kontakte kommunen.
Det kan virke omstændeligt, når huset ellers ser perfekt ud. Men det er lettere at få afklaret spørgsmålene før købet end at opdage dem, når man allerede har overtaget ejendommen.
Brug fremvisningen til mere end at vurdere indretningen
Når man besøger et hus, er det naturligt at fokusere på rummenes størrelse, lysindfaldet og mulighederne for at indrette sig.
Men fremvisningen er også en mulighed for at stille konkrete spørgsmål til ejendommens historie.
Hvis huset er blevet renoveret, kan man eksempelvis spørge, hvilke arbejder der er udført, hvornår de er lavet, og om der findes fakturaer eller anden dokumentation.
Det er ikke sikkert, at sælger ligger inde med alle oplysninger. Men svarene kan hjælpe med at afgøre, om der er behov for yderligere undersøgelser.
Det kan være nyttigt at have en lille huskeliste med:
- Ombygninger: Er der flyttet vægge, ændret ruminddeling eller etableret nye rum?
- Installationer: Hvornår er el, vand og varme sidst blevet opdateret?
- Badeværelser: Findes der oplysninger om udførelsen af større renoveringer?
- Arealer: Stemmer boligens indretning med de registrerede oplysninger?
- Rapporter: Er der bemærkninger i tilstandsrapporten eller elinstallationsrapporten, som bør undersøges?
- Fremtidige planer: Kan eventuelle ønsker om tilbygning eller ændret anvendelse gennemføres?
Man bør også læse tilstandsrapporten med opmærksomhed.
Rapporten kan give værdifulde oplysninger om synlige skader og tegn på skader, men den er ikke en fuldstændig teknisk garanti for huset. Der kan stadig være forhold, som ikke er blevet opdaget eller undersøgt.
Hvis man har konkrete bekymringer, kan det være relevant at tage en byggesagkyndig med på en ekstra besigtigelse.
Ved køb af et hus i Vejle eller omegn kan grundens beliggenhed også give anledning til særlige undersøgelser. Terræn, afvanding og risiko for vandpåvirkning kan eksempelvis være relevante forhold at få vurderet, afhængigt af den konkrete ejendom.
Det afgørende er ikke at finde fejl ved ethvert hus, men at forstå, hvilke forhold man overtager ansvaret for.
Få styr på købsaftalen, før flyttekasserne pakkes
Når de tekniske spørgsmål er undersøgt, mangler der stadig en vigtig del af boligkøbet: de juridiske aftaler.
Købsaftalen fastlægger blandt andet handlens vilkår, overtagelsesdato og eventuelle særlige betingelser. Derfor bør den gennemgås grundigt, også selv om køber og sælger allerede er enige om prisen.
Det er især vigtigt at være opmærksom på forbehold og tidsfrister.
Et korrekt formuleret advokatforbehold, som sælger har accepteret, kan give købers rådgiver mulighed for at gennemgå og godkende handlen inden for den aftalte frist.
Det er ikke et forbehold, man automatisk kan regne med. Det skal indgå i aftalen, og fristerne skal overholdes.
Derfor er det fornuftigt at få juridisk rådgivning tidligt i forløbet.
Knudsgaard Advokater tilbyder køberrådgivning til boligkøbere i Vejle og beskriver på deres hjemmeside hjælp til både gennemgang af købsaftaler og den efterfølgende berigtigelse af bolighandlen.
Firmaet tilbyder blandt andet en komplet køberpakke, hvor rådgivning, dialog med bank og ejendomsmægler, skøde, tinglysning og refusionsopgørelse indgår. Der findes også løsninger til købere, der alene har behov for bestemte dele af rådgivningen.
For den, der søger information om huskøb advokat i Vejle, giver hjemmesiden mulighed for at undersøge pakkernes indhold og få et overblik over den juridiske hjælp, firmaet tilbyder.
Det er værd at afklare, hvad rådgivningen omfatter i den konkrete handel. Nogle købere har brug for hjælp gennem hele processen, mens andre allerede har fået gennemgået dele af dokumenterne.
En boligadvokat kan blandt andet undersøge købsaftalens juridiske vilkår og hjælpe med at afklare spørgsmål, der opstår under dokumentgennemgangen.
Hvis der viser sig usikkerhed om en tidligere ombygning, kan der dog også være behov for en byggesagkyndig, ingeniør eller anden teknisk rådgiver. Den juridiske gennemgang erstatter ikke en undersøgelse af husets fysiske stand.
Når handlen er godkendt, skal ejerskiftet registreres ved tinglysning af skødet. Der skal også udarbejdes en refusionsopgørelse, som fordeler relevante udgifter mellem køber og sælger omkring overtagelsesdagen.
Det er opgaver, som sjældent fylder i tankerne under fremvisningen, men som er en vigtig del af en gennemført bolighandel.
For købere af et moderniseret hus er den bedste forberedelse derfor at stille spørgsmål til både det synlige og det usynlige.
Et nyt køkken kan være en stor fordel, og en velholdt bolig kan spare mange timers arbejde. Men det er først, når dokumenterne, aftalerne og de væsentlige tekniske forhold er undersøgt, at man får et mere retvisende billede af købet.
Så kan man begynde indflytningen med fokus på at gøre huset til sit eget – og med færre ubesvarede spørgsmål gemt bag de nymalede vægge.
REKLAME
Det begynder som regel med huset.
Er der plads nok? Kan køkkenet åbnes op? Hvor står spisebordet bedst? Og er haven stor nok til både terrasse, trampolin og de planer, man allerede er begyndt at lægge?
Når to mennesker køber bolig sammen, er det helt naturligt, at det konkrete fylder mest. Pris, lån, overtagelsesdag og flyttekasser kan hurtigt tage al opmærksomheden.
Men et fælles boligkøb handler også om noget mindre synligt: økonomien og de juridiske forhold mellem de mennesker, der får navn på skødet.
Det betyder ikke, at et boligkøb skal udvikle sig til lange samtaler om alle tænkelige problemer, før den første flyttekasse overhovedet er pakket. Men tidspunktet kan være en god anledning til at få styr på nogle spørgsmål, som ellers er nemme at skubbe foran sig.
Nøglerne er fælles – men økonomien er ikke altid enkel
To mennesker kan sagtens købe den samme bolig uden at komme til handlen med præcis den samme økonomi.
Den ene har måske en større opsparing. Den anden har højere indkomst. Der kan være forskel på, hvor meget hver part lægger i udbetalingen, eller eksisterende gæld kan se forskellig ud.
For mange par giver det ingen problemer i hverdagen. Pengene går ind, regningerne bliver betalt, og huset opleves som fælles.
Alligevel kan det være nyttigt at kende de juridiske rammer bag den fælles økonomi.
Hvordan ejer man boligen? Hvilke aftaler har betydning? Er der særlige forhold, som bør dokumenteres? Og passer den måde, økonomien er skruet sammen på, med det parret faktisk ønsker?
Svarene afhænger af den konkrete situation. Der er stor forskel på at være gift og på at være ugifte samlevende, ligesom eksisterende aftaler og formueforhold kan spille ind.
Det centrale er ikke, at alle boligkøbere skal træffe de samme valg. Det er snarere, at de bør vide, hvilke valg der findes.
For hvis der er én situation, hvor økonomien bliver meget konkret, er det, når to mennesker sammen skriver under på en bolig til flere millioner kroner.
Boligkøbet kan være et godt tidspunkt at se længere frem
Når man lige har fundet det rigtige hus, virker fremtiden som regel ret ligetil.
Man skal bo der. Måske få børn. Måske blive boende i mange år. Måske renovere lidt efter lidt.
Men netop fordi boligkøbet er tænkt som noget langsigtet, kan det også give mening at kigge på de juridiske forhold, der ligger rundt om selve ejerskabet.
Det kan eksempelvis være relevant at overveje:
- hvordan boligen og økonomien hænger sammen mellem parterne
- om eksisterende aftaler stadig passer til den nye situation
- om testamente er relevant
- om der er behov for rådgivning om ægtepagt eller særeje
- hvordan finansieringen passer til parrets øvrige økonomi
Et testamente kan eksempelvis være relevant for ugifte samlevende, fordi de ikke automatisk har samme arveret som ægtefæller. Det bliver meget konkret, når en stor del af parrets fælles liv og økonomi ligger bundet i en bolig.
For gifte par kan andre spørgsmål være relevante. Måske har den ene part formue eller værdier med ind i forholdet. Måske findes der allerede en ægtepagt, eller måske giver boligkøbet anledning til at overveje, om den økonomiske struktur fortsat passer.
Ingen af delene behøver være dramatisk.
Tværtimod kan det være langt mere enkelt at tage samtalen, mens begge parter er enige og står midt i en positiv beslutning, end først at opdage senere, at nogle forhold aldrig blev afklaret.
Juraen behøver ikke fylde ved spisebordet
Der er en balance.
Et boligkøb skal stadig føles som et boligkøb – ikke som et juridisk projekt. Man skal stadig have lov til at glæde sig til overtagelsesdagen, diskutere vægfarver og finde ud af, hvem der får det største skab.
Men det er rart, når de mere tekniske spørgsmål bliver håndteret ordentligt et andet sted.
Boligadvokat Silkeborg beskriver blandt andet rådgivning om købsaftale, finansiering og personlige juridiske forhold som testamente og ægtepagt i forbindelse med boligkøb. For par, der ønsker hjælp til at få både handlen og de omkringliggende forhold gennemgået, kan rådgivning om boligkøb advokat Silkeborg derfor være relevant som en del af processen.
Det vigtige er, at rådgivningen tager udgangspunkt i parrets virkelige situation og ikke bare i en standardskabelon.
Nogle har brug for en almindelig gennemgang af handlen. Andre har en mere kompliceret økonomi eller en familiesituation, der gør det relevant at se bredere på tingene. Der kan også være par, som blot har brug for at få forklaret, hvad de forskellige juridiske dokumenter betyder, før de beslutter, om noget skal ændres.
Når det først er på plads, behøver juraen ikke fylde meget mere.
Så kan opmærksomheden igen flytte tilbage til det, boligkøbet egentlig begyndte med: om sofaen kan stå langs vinduet, hvem der tager det første læs flyttekasser, og hvordan det nye hus langsomt bliver til et fælles hjem.
REKLAME
Det er nemt at stirre sig blind på salgsprisen.
Når man leder efter hus, er det ofte beløbet øverst i boligannoncen, der afgør, om man klikker videre eller booker en fremvisning. Derefter følger regnestykket med udbetaling, månedlig ydelse og måske et hurtigt overslag på, hvad der skal bruges på maling, nye gulve eller et køkken, der trænger til en opdatering.
Men selve boligkøbet består af flere økonomiske lag end den pris, der står på annoncen.
Der kan komme udgifter til rådgivning, tinglysning og finansiering, og samtidig skal der være plads til alt det, der sker omkring overtagelsen: flytning, forsikringer, mindre reparationer og de første indkøb til huset.
Det betyder ikke, at boligkøbet nødvendigvis bliver meget dyrere end forventet. Men et godt budget bør rumme hele processen – ikke kun nøgletallet på boligportalen.
Boligbudgettet stopper ikke ved købsprisen
De fleste købere har relativt godt styr på de store poster.
Hvad kan vi låne? Hvor meget skal vi selv lægge? Hvad bliver den månedlige ydelse? Og hvor meget har vi tilbage, når boligudgiften er betalt?
Det er fornuftige spørgsmål, men de fortæller ikke hele historien.
Når handlen går fra interesse til underskrift, kommer der andre omkostninger på banen. Nogle knytter sig direkte til den juridiske og administrative gennemførelse af købet, mens andre hænger sammen med finansieringen.
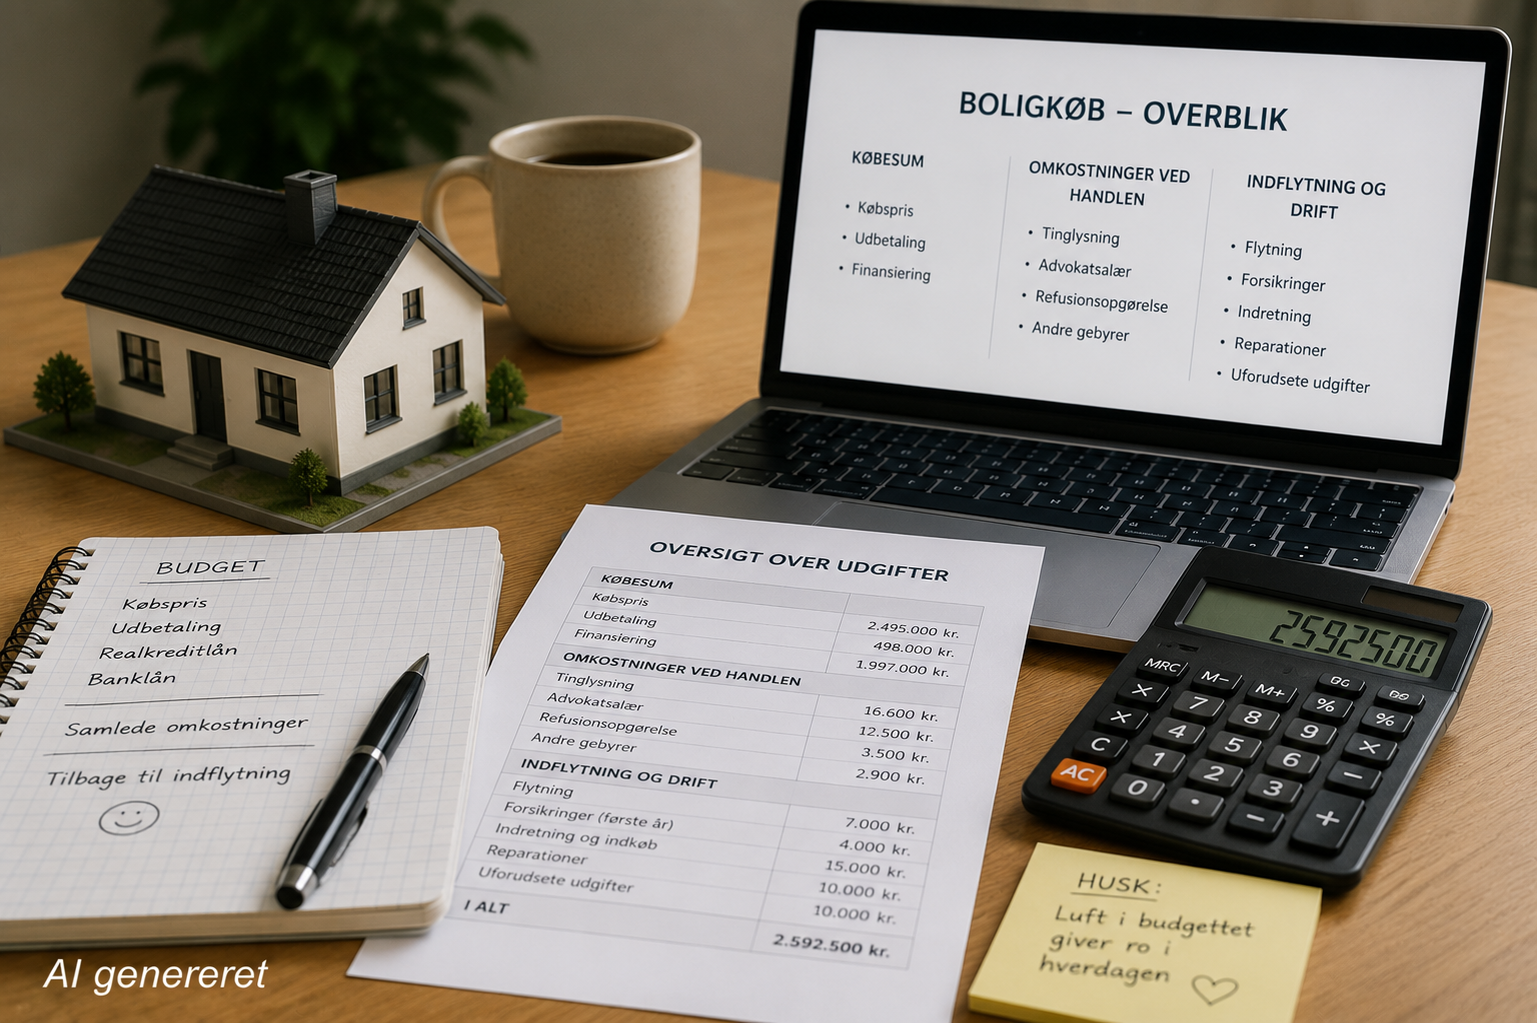
Derfor kan det være en fordel at skelne mellem tre forskellige typer udgifter:
- selve købesummen og finansieringen
- omkostninger ved at gennemføre handlen
- udgifterne omkring indflytning og den første tid i boligen
Det giver et mere realistisk billede af, hvor meget økonomisk luft der faktisk er tilbage, når alt er betalt.
For mange førstegangskøbere er det netop her, budgettet bliver mere konkret. Et hus til en bestemt pris kan godt være inden for bankens ramme, men hvis hele opsparingen går til udbetaling og øvrige købsomkostninger, kan den første måned som boligejer blive unødigt stram.
Nogle udgifter hører til selve handlen
Tinglysning er en af de poster, som mange først møder, når boligkøbet for alvor går i gang.
Når ejerskiftet skal registreres, betales der tinglysningsafgift. Der kan også være omkostninger knyttet til finansieringen, afhængigt af hvordan lån og sikkerhed bliver etableret.
Derudover vælger mange købere at bruge juridisk rådgivning til gennemgang og gennemførelse af handlen.
Hos Knudsgaard Advokater beskrives boligadvokatens arbejde blandt andet som hjælp med købsaftale, dialog med bank og ejendomsmægler, skøde, tinglysning og refusionsopgørelse. Det er altså opgaver, der ligger omkring selve ejerskiftet og ikke omkring vurderingen af, om huset har den rigtige planløsning eller beliggenhed.
Netop derfor kan det være nyttigt at få overblik over de enkelte poster tidligt.
Ikke nødvendigvis for at kende hvert beløb ned til sidste krone, før man afgiver bud, men for at undgå at bruge hele det økonomiske råderum på selve købesummen.
Det kan også være værd at spørge banken og rådgiverne direkte, hvilke omkostninger de forventer i den konkrete handel. Et standardbudget kan være en god start, men finansiering, boligtype og den valgte rådgivning kan påvirke det endelige regnestykke.
Behold også luft til livet efter overtagelsen
Den dag nøglerne bliver udleveret, er boligkøbet juridisk tæt på mål. Økonomisk begynder en helt ny fase.
Pludselig er der måske en trailer, der skal lejes, gardiner til flere rum og en postkasse, der burde have været skiftet for fem år siden. Måske opdager man, at vaskemaskinen synger på sidste vers, eller at den væg, der så nogenlunde hvid ud til fremvisningen, ikke længere gør det i dagslys.
Ingen af de ting behøver være store udgifter hver for sig, men tilsammen kan de hurtigt mærkes.
Derfor kan det være en fordel ikke at presse boligkøbet helt ud til kanten af budgettet.
For nogle købere giver det ro at have en konkret reserve til den første tid. Den kan blandt andet bruges til:
- flytning og praktiske etableringsudgifter
- mindre reparationer
- forsikringer og abonnementer
- nødvendige indkøb til boligen
- uforudsete udgifter, der først viser sig efter overtagelsen
Samtidig kan det være nyttigt at få afklaret, hvilke dele af selve handelen der bliver håndteret professionelt. En advokat ved boligkøb kan eksempelvis tage sig af de juridiske dele af processen, så køberen kan få et klarere billede af både opgaverne og de udgifter, der hører til handlen.
Det ændrer ikke på husets pris. Men det kan gøre det samlede regnestykke lettere at forstå.
For den økonomiske forskel mellem et hus, man har råd til at købe, og et hus, man har råd til at bo godt i, ligger ofte i det, der er tilbage bagefter. Når der stadig er lidt luft i budgettet efter tinglysning, rådgivning, flyttekasser og de første småprojekter, bliver det også lettere at begynde livet i huset uden at lade hver eneste uventede regning fylde mere end nødvendigt.

Indflytningsklart hus? Derfor bør en boligadvokat stadig gennemgå handlen

Køkkenfliser: Sådan giver du køkkenet nyt liv uden at skifte det hele

Ægget er tegnet til at stå frit i rummet

Har du fået møl i tøjet?

Sådan undgår du myg i soveværelset

Bedst i Test – Vælg det rigtige udendørs overvågningskamera
-
 Skadedyr og insekter6 år siden
Har du fået møl i tøjet?
-
Skadedyr og insekter6 år siden
Sådan undgår du myg i soveværelset
-
Boligen4 år siden
Bedst i Test – Vælg det rigtige udendørs overvågningskamera
-
Boligen3 år siden
Alarm til hjemmet uden abonnement – Bedst i test
-
Skadedyr og insekter6 år siden
Bekæmpelse af myrer
-
Boligen3 år siden
Indendørs overvågningskamera – Bedst i test
-
Gør det selv6 år siden
Sådan bekæmper du husmår
-
Skadedyr og insekter6 år siden
Sådan undgår du myg i haven


